PTF: Plano da Tranquilidade Financeira
A maioria das pessoas com patrimônio acima de R$200 mil ainda não fez esse cálculo.
Uma planilha com fórmulas prontas calcula o Número da Tranquilidade: o patrimônio necessário em três cenários construídos a partir dos seus dados, com inflação e longevidade projetadas. Uma tarde de trabalho. O número concreto. Uma hora com Franciele para interpretar o resultado.
R$ 67, pagamento único. Planilha, videochamada de 1 hora com Franciele, 3 bônus e garantia de 7 dias.
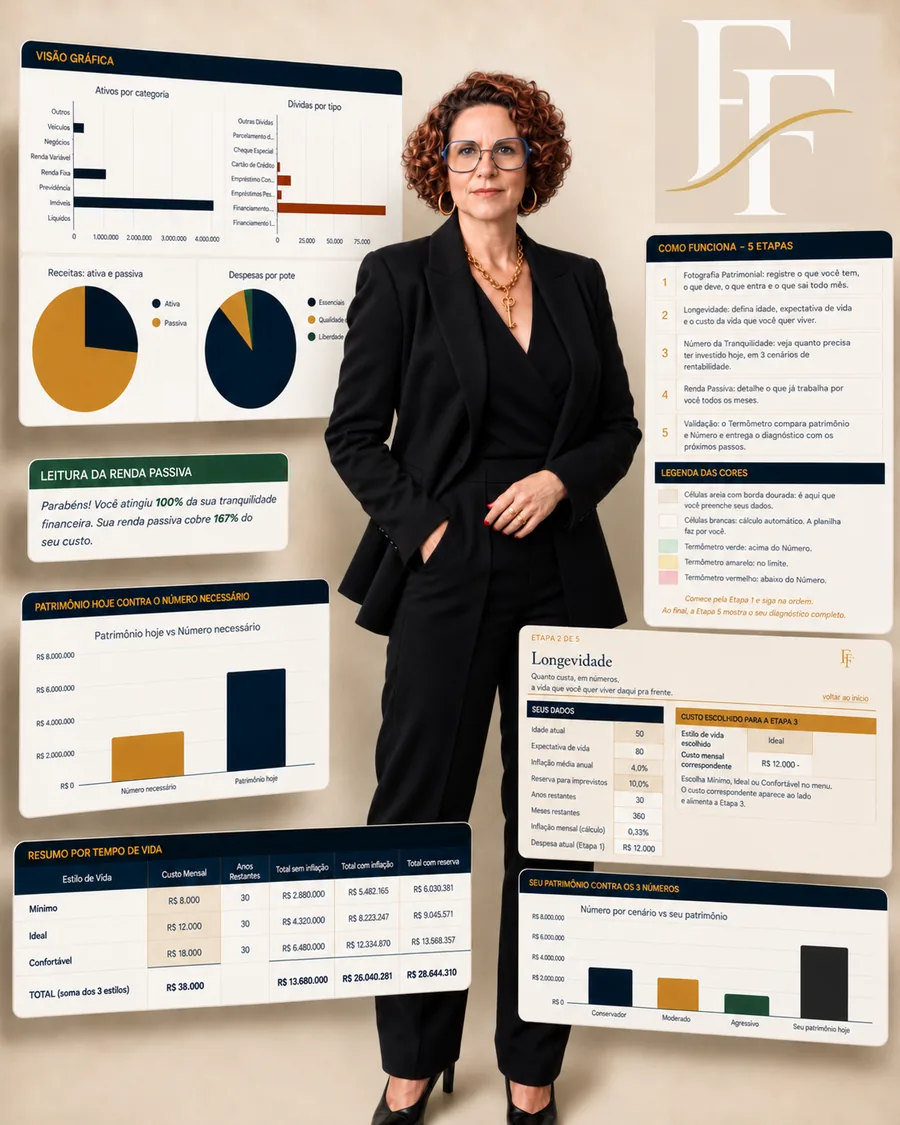 CPA-20 • 20 anos no mercado financeiro
Quem chega até aqui já fez alguma conta de cabeça, consultou o gerente do banco ou tentou uma planilha própria. O problema não está no esforço. Está no fato de que nenhuma dessas abordagens entrega o número de chegada com inflação, longevidade e padrão de vida calculados juntos.
O gerente recomenda produtos com base no perfil de risco. O assessor sugere alocação. Nenhum dos dois calcula, de forma independente, quanto você precisa ter investido para manter o padrão de vida que quer, pelo tempo que planeja precisar.
Aplicativos de controle financeiro mostram onde o dinheiro vai todo mês. Fazem isso muito bem. Mas não projetam o patrimônio necessário para aposentar com um padrão de vida específico, com inflação calculada e expectativa de vida definida.
O benefício médio do INSS é de R$ 1.754 por mês. Para quem ganha hoje R$ 8 mil, o INSS cobre menos de 22% do padrão atual. O restante precisa vir do patrimônio acumulado, e esse cálculo específico quase ninguém fez.
A diferença entre começar o cálculo aos 45 e começar aos 50 é de R$ 221 mil de patrimônio final, considerando aportes mensais de R$ 1.000 a 8% ao ano. Cada ano sem o número é um ano de decisões tomadas sem direção definida.
Esse é o valor médio dos benefícios de aposentadoria pagos pelo INSS em 2024. Para quem mantém hoje um padrão de R$ 5.000 a R$ 8.000 mensais, a diferença cai inteiramente sobre o patrimônio acumulado.
Fonte: Ministério da Previdência Social, 2024não poupam para a aposentadoria. Entre os que poupam, a maioria não sabe se o valor guardado é suficiente para manter o padrão de vida atual.
Fonte: ANBIMA, 2023Custo estimado de atrasar o planejamento em 5 anos para quem tem hoje 45 anos e quer se aposentar com R$ 6.000 mensais. Cada ano sem estratégia tem um preço que dá para calcular.
Fonte: Projeção FCF com base em dados IBGEguardado, e a pessoa não sabia se podia fazer uma viagem. Em 20 anos atendendo clientes, Franciele viu esse padrão se repetir. O problema nunca foi inteligência: foi falta de um número concreto para comparar.
Franciele Romancini, 20 anos no sistema financeiro4 etapas. Fórmulas prontas. Você informa os dados. A planilha faz o cálculo.
Você informa todos os ativos: imóvel, FGTS, poupança, previdência, fundos, Tesouro. A planilha calcula o total líquido disponível para a aposentadoria.
Quanto quer por mês na aposentadoria, em quantos anos quer parar e por quantos anos o patrimônio precisa sustentar esse valor.
A planilha calcula o Número da Tranquilidade nos cenários conservador, moderado e agressivo, com inflação projetada incluída.
O Termômetro Patrimonial mostra em qual posição você está em relação ao patrimônio necessário para aposentar.
Uma projeção clara do patrimônio que você precisa ter investido hoje, construída a partir dos seus dados e de três cenários, para cobrir o padrão de vida desejado pelo tempo definido, com a inflação calculada. Em seguida, 1 hora de videochamada com Franciele para interpretar esse número junto com você.
Depois que você preenche, o resultado aparece assim. Não há campo pra interpretar sozinho: o diagnóstico vem com a videochamada.
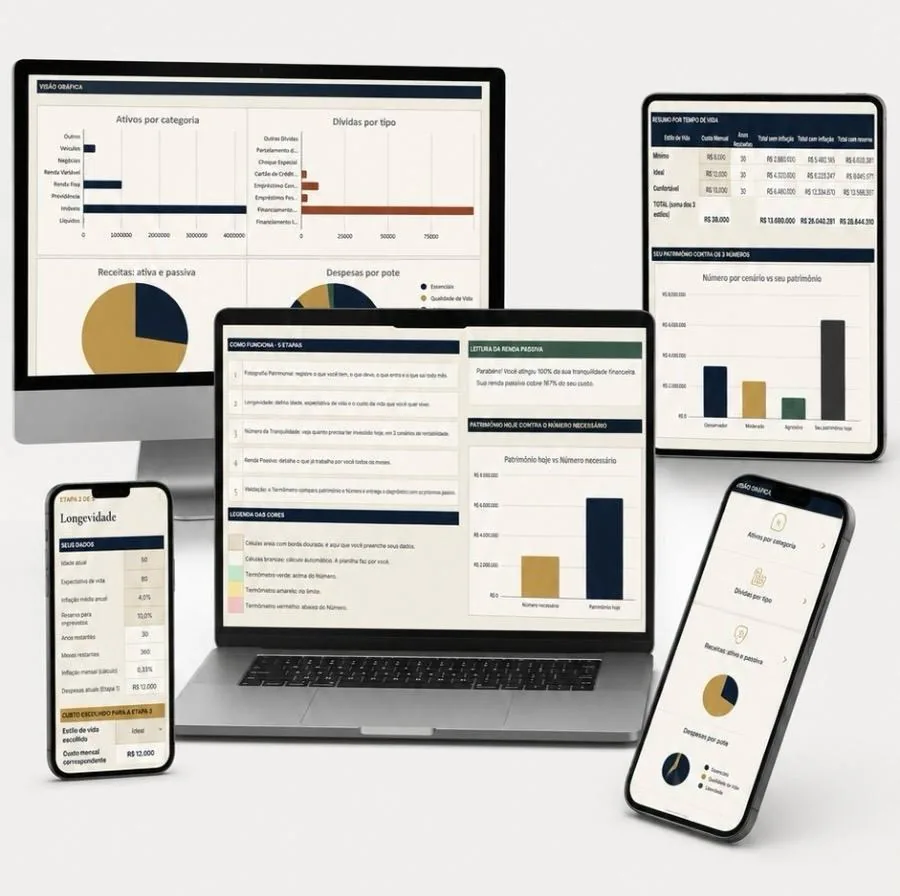
Planilha da Tranquilidade Financeira • Termômetro Patrimonial
Junto com a planilha, você agenda uma videochamada de até 1 hora diretamente com Franciele.
Materiais criados especificamente para quem já tem patrimônio acumulado e quer tomar decisões financeiras com mais clareza e autonomia.
Bônus 1
Para quem já construiu patrimônio e quer navegar o universo dos investimentos com segurança após os 50 anos. Controle financeiro nessa fase não é só sobre números. É sobre autonomia, clareza e a paz de espírito que vem de decisões bem fundamentadas.
Bônus 2
Você não precisa virar especialista em investimentos. Precisa entender o suficiente para não ser enganado, manipulado ou travado. Um guia direto para decifrar os nomes no extrato e as conversas com gerente e assessor, sem depender de quem tem interesse na sua decisão.
Bônus 3
Perguntas simples, diretas e inteligentes para garantir que cada decisão esteja alinhada aos seus objetivos de vida, e não apenas a produtos financeiros. Serve para revelar riscos escondidos nas entrelinhas, identificar conflitos de interesse e trazer clareza para as decisões que impactam o seu futuro.
R$ 642
R$ 67
Por que R$ 67?
O PTF está em sua fase inicial de lançamento. Durante esta etapa, acompanho pessoalmente os primeiros compradores para observar dúvidas, melhorar a experiência de preenchimento e validar a jornada completa. Por isso, o preço atual é temporário e as vagas são limitadas à minha disponibilidade real.
Pagamento único. Acesso vitalício à planilha.
Agenda da videochamada válida por 30 dias.
EXEMPLO ILUSTRATIVO
Uma pessoa de 48 anos com R$ 620 mil acumulados entra com os dados. O PTF gera três cenários com inflação e longevidade projetadas.
DADOS INSERIDOS
3 CENÁRIOS CALCULADOS
CONSERVADOR (CDI - 1%)
R$ 1,84 milhão
MODERADO (CDI)
R$ 1,52 milhão
AGRESSIVO (CDI + 1%)
R$ 1,27 milhão
Com R$ 620 mil hoje, ainda faltam entre R$ 650 mil e R$ 1,22 milhão. A planilha mostra o quanto você precisa aportar por mês para fechar essa diferença.
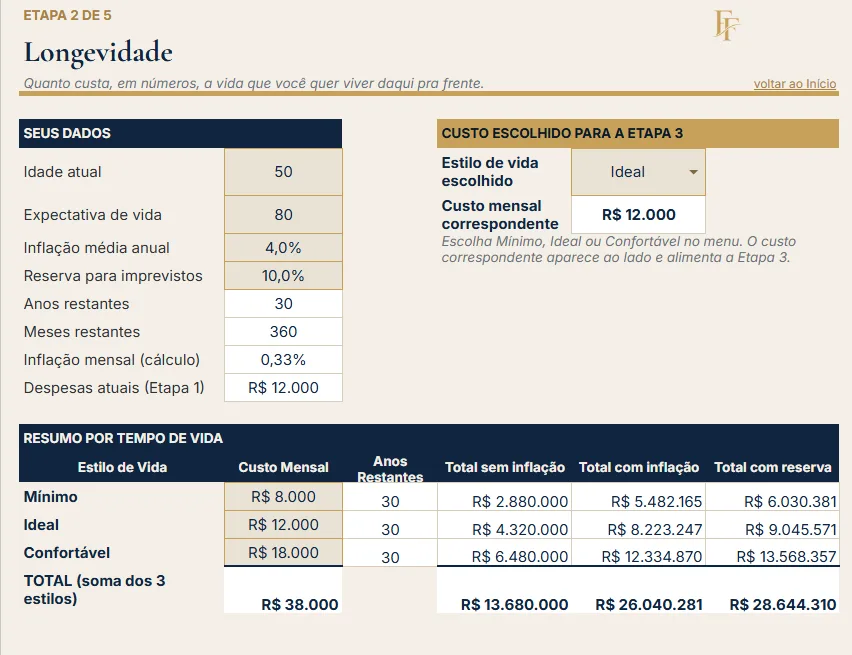
Tela real da planilha, etapa 2 de 5: Longevidade. Você informa idade, expectativa de vida e custo mensal. A planilha devolve o total necessário nos três estilos de vida.
Exemplo ilustrativo. Os valores reais dependem de rentabilidade, inflação e longevidade projetados para o período.
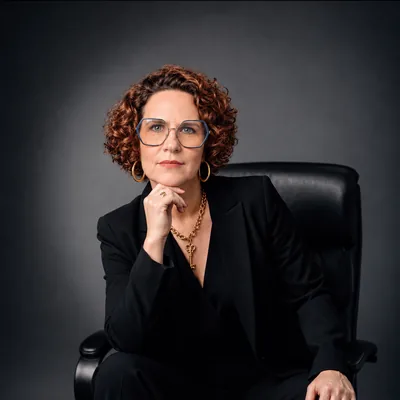
Em 2006, recém-separada, com dois filhos pequenos e os pais pagando o aluguel, ela entrou no mercado financeiro por necessidade. Não tinha capital. Não tinha rede. Tinha a clareza de que a única saída era entender o sistema por dentro. Em 20 anos, foi de atendente a gestora de quatro agências, inaugurou três do zero na Grande Florianópolis e acompanhou de perto o que o sistema financeiro entrega bem e o que ele sistematicamente deixa de entregar. Hoje tem a vida que planejou: o filho formado em engenharia elétrica, a filha cursando medicina.
O que o mercado entrega com eficiência: produtos de investimento, alocação, diversificação. O que raramente entrega: o número de chegada. A ferramenta que responde objetivamente se o patrimônio acumulado até hoje é suficiente para sustentar o padrão de vida desejado na aposentadoria. Ela atendeu mais de 10 mil clientes, geriu mais de R$ 400 milhões em ativos e viu a mesma lacuna se repetir em perfis completamente diferentes.
O PTF nasceu dessa repetição. Da mesma pergunta que aparecia em clientes com R$ 300 mil e em clientes com R$ 2 milhões: "o que tenho é suficiente?" A planilha existe para que essa pergunta tenha uma resposta concreta, no mesmo dia, sem precisar contratar um consultor.
"Segurança não é sorte, é matemática."
"A mesma matemática que aprendi atendendo clientes dentro do sistema é a que entrego para quem quer ter clareza do patrimônio necessário para aposentar no prazo e com a vida que já tem hoje, pelo tempo que o patrimônio precisar sustentar."
Dúvidas sobre como preencher a planilha? Entre em contato pelo WhatsApp ou por e-mail. O suporte existe para que você termine o preenchimento e saia com o número, sem travar no meio do processo.
Se por qualquer motivo você não ficar satisfeita, basta enviar um e-mail em até 7 dias corridos após a compra. O reembolso é integral, sem burocracia e sem perguntas.
Uma tarde de trabalho. Um número concreto, projetado a partir dos seus dados. Uma hora com Franciele para interpretar o resultado.
R$ 67
Pagamento único. Acesso vitalício à planilha. Agenda da videochamada por 30 dias.
Quero ter clareza do patrimônio que preciso para aposentar